SEDA GÖK / ÖZEL
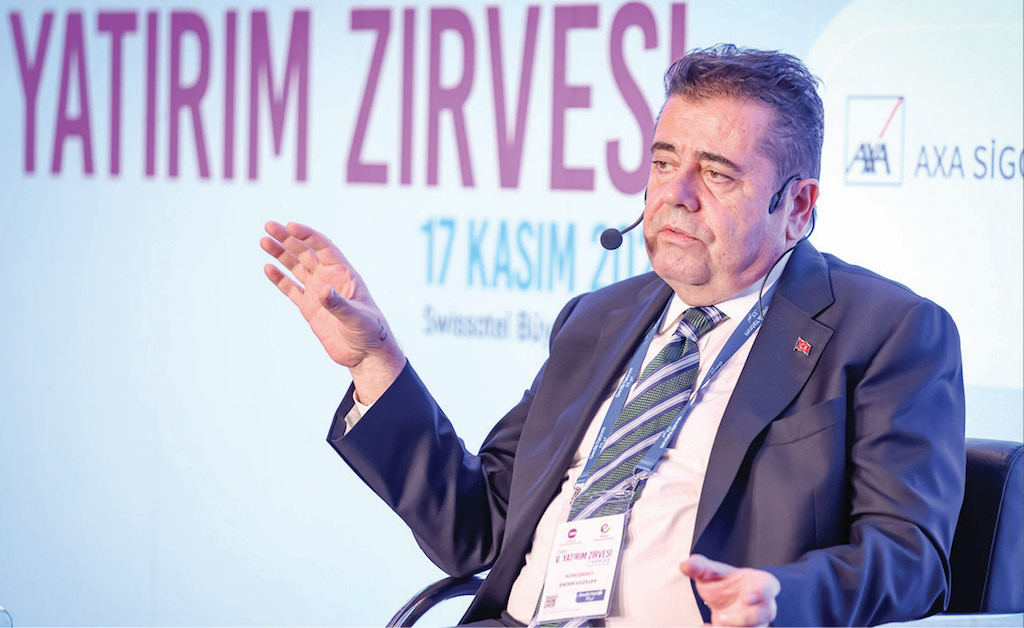
Unico Sigorta Genel Müdürü Ender Güzeler, doğum oranlarının düşmesi ve yaşam süresinin uzamasıyla yaşlılık döneminin finansmanının ekonomik sistemin önemli başlıklarından biri haline geldiğini belirterek, bakım, sağlık ve gelir güvencesini birlikte ele alan üç katmanlı bir sistem kurulmasını önerdi. Güzeler, yaşlılık döneminin finansmanı için kamu ve sigorta sektörünün birlikte hareket etmesi gerektiğini vurguladı.
Ege Sanayicileri ve İş İnsanları Derneği (ESİAD) tarafından düzenlenen 5. Yatırım Zirvesi’nin “Belirsizlik Çağında Risk Yönetimi” oturumunda konuşan Unico Sigorta Genel Müdürü Ender Güzeler, demografik değişimin uzun vadeli finansal sonuçlarına dikkat çekti. Doğum oranlarındaki düşüş ve yaşam süresindeki artışın toplumları yaşlandırdığını belirten Güzeler, bu dönüşümün gelir, birikim ve bakım ihtiyaçlarını yeniden şekillendirdiğini söyledi.
Gelir dönemi ile finansman ihtiyacı ayrışıyor
İnsan hayatını gelir elde etmeye hazırlanılan, aktif olarak gelir üretilen ve biriktirilen kaynaklarla yaşlılığın finanse edildiği üç dönem üzerinden değerlendiren Güzeler, temel sorunun finansman ihtiyacının uzamasına karşın gelir üretme döneminin aynı ölçüde uzamaması olduğunu ifade etti.
Bakım ihtiyacının arttığı yaşlarda birikimlerin de azaldığına dikkat çeken Güzeler, yaşlanmanın yalnızca sosyal güvenlik veya sağlık sistemi açısından değil, finansal yaşam döngüsü kapsamında ele alınması gerektiğini kaydetti.
Herkesin yaşlılık dönemindeki ihtiyaçlarını kendi birikimleriyle karşılamasının beklenemeyeceğini belirten Güzeler, riski toplum geneline dağıtan ve gelecek dönemlerin ihtiyaçlarına hazırlık sağlayan bir sistem kurulmasını önerdi. Bu modelde sigorta sektörünün önemli bir rol üstlenebileceğini, ancak kamunun da güçlü biçimde sürece dahil olması gerektiğini söyledi.
Üç katmanlı sistem önerisi
Güzeler’in önerdiği modelin ilk katmanında, çalışma ve gelir elde etme döneminde birikim yapılmasını sağlayan, herkesin erişebileceği ve kamunun güçlü biçimde desteklediği bir yapı bulunuyor.
İkinci katmanda evde bakım, uzaktan sağlık kontrolü ve rehabilitasyon gibi hizmetlerin yer aldığı, standartları belirlenmiş ve kişisel katkıyla genişletilebilen bir sistem öngörülüyor. Üçüncü katmanda ise farklı gelir gruplarının ihtiyaçlarına göre çeşitlendirilebilen hizmet kapsamı bulunuyor.
Bu yapının yaşlılık dönemindeki finansman ihtiyacını tek başına bireylerin üzerine bırakmadan, kamu ve sigorta sektörü iş birliğiyle yönetilebileceğini belirten Güzeler, sistemin bugünden modellenmesi gerektiğine işaret etti.
Sigortada yalnızca prim değil, kaybı karşılama gücü de önemli
Sigortaya erişimin değerlendirilmesinde kişilerin varlıkları ile gelirleri arasındaki ilişkinin de dikkate alınması gerektiğini belirten Güzeler, yaşlanan araçlar üzerinden örnek verdi. Bir aracın piyasa değeri düşerken onarım maliyetinin aynı ölçüde gerilemediğini, bunun da sigorta priminin araç değerine oranını artırabildiğini ifade etti.
Ancak kişinin aracını kaybettiğinde yerine koyabilecek likit birikime sahip olmaması halinde sigortaya duyduğu ihtiyacın devam ettiğini vurgulayan Güzeler, sigorta değerlendirmesinde prim tutarının yanı sıra kayıp sonrasında varlığın nasıl yerine konulacağının da düşünülmesi gerektiğini söyledi.
Afet risklerinde de benzer bir yaklaşımın benimsenmesini isteyen Güzeler, yalnızca hasar gören varlığın değerinin karşılanmasının değil, yeniden ayağa kalkma sürecinin de değerlendirilmesi gerektiğini belirtti. Depremlerde ortaya çıkan koruma açığının mevcut teminatların ve düzenlemelerin yeniden ele alınmasını gerektirdiğini kaydetti.
İşletmeler açısından ilk adımın risklerin belirlenmesi ve risk kataloglarının hazırlanması olduğunu ifade eden Güzeler, şirketlerin bu çalışmalarda birlikte çalıştıkları sigorta kuruluşlarından destek alabileceğini dile getirdi.
